実家を二世帯住宅にリノベーションして同居を始める際、厚木や海老名エリアでも多くの方が直面するのが「資金をどう用意するか」という問題です。全額を自己資金でまかなえるケースは少なく、住宅ローンの利用を検討する方がほとんどでしょう。
とはいえ、親名義の実家を改修する場合、「親が組むのか、子が組むのか、それとも親子で協力するのか」と、迷いや不安はつきものです。本記事では、有力な選択肢である「親子リレーローン」と「親子ペアローン」の仕組みに加え、審査・登記・相続まわりのポイントを解説します。
※本記事は一般的な情報提供を目的としたものです。ローンの条件(年齢制限や団信の取り扱いなど)は金融機関によって異なり、税金や相続に関する判断はご家庭の状況によって変わります。実際の手続きにあたっては、金融機関や税理士・司法書士などの専門家にご確認ください。
実家リノベーションの資金調達、親と子どちらがローンを組む?

最初に考えたいのは、「誰が住宅ローンを契約するのか」という点です。二世帯同居のためのリノベーションでも、建物の名義や、それぞれの年齢・収入によって、利用できるローンの種類や審査の通りやすさは大きく変わります。
親が単独で組む場合、子が単独で組む場合、それぞれにどんな課題があるのか。まずは整理して、なぜ親子で協力するローンが選ばれやすいのかを見ていきましょう。
全額自己資金か、住宅ローンを利用するか
リノベーションの規模にもよりますが、二世帯同居を前提とした大がかりな工事では、費用が1,000万円から2,000万円以上かかることも珍しくありません。全額を自己資金でまかなえば利息や手数料はかかりませんが、手元の現金を一度に減らすと、将来の医療費や教育費への備えが心もとなくなります。
そのため、多くの方が住宅ローンやリフォームローンを利用します。住宅ローンは一般的なフリーローンなどに比べて金利が低い傾向にあり、条件を満たせば住宅ローン控除などの税制優遇も受けられます。手元に現金を残しながら資金を用意できる点が、大きな魅力です。
ただし、誰が主債務者になるかによって、借入可能額や返済期間は変わってきます。
親が単独でローンを組む場合の年齢の制限
実家が親名義なら、建物の所有者である親が借り入れるのが、いちばん自然な形に思えます。ところが、親が単独で組む場合には、「年齢」という制約が出てきます。
住宅ローンには「完済時年齢」の上限があり、多くの金融機関では80歳までに完済することが求められます。たとえば、完済時年齢が80歳の場合、親が65歳でローンを組むと、返済期間は最長でも15年です。
返済期間が短くなれば、毎月の返済額は高くなります。年金収入が中心になる親世代にとっては、審査に通りにくくなったり、通ったとしても生活を圧迫する返済計画になったりすることがあります。
子が単独でローンを組む場合の名義の問題
親が高齢でローンを組みにくいなら、現役世代の子が単独で組めばいい。そう考える方も多いでしょう。ただ、ここでも「名義」の問題が出てきます。
住宅ローンでは、金融機関が対象の土地や建物に担保(抵当権)を設定します。親名義の建物を担保にして子が借り入れることは、原則として認められないか、審査が厳しくなります。解決策として、親から子へ建物の名義を変更(贈与または売買)する方法もありますが、その場合は贈与税や不動産取得税などの負担が生じる可能性があります。
単独で組むのが難しいケースが多いからこそ、親と子が協力して借り入れる方法が選ばれるのです。
1つの契約を親から子へ引き継ぐ「親子リレーローン」
親単独でも子単独でも難しい場合に検討したいのが、親子で協力して資金を調達する方法です。そのひとつが「親子リレーローン」で、親の資金力と子の若さ、それぞれの強みを活かせる仕組みといえます。一方で、将来の返済の引き継ぎに伴う注意点もあります。
仕組みやメリット、そして契約前に知っておきたい団体信用生命保険(団信)の制限などのデメリットを、順に見ていきましょう。
親子リレーローンの仕組みと特徴
親子リレーローンとは、親と子が二世代にわたって、1つの住宅ローンを返済していく仕組みです。契約時は親が主たる債務者として返済をスタートし、将来は子が残りの返済を引き継ぎます。同居していること、または同居の予定があることなど、一定の条件を満たす必要があります。
契約が1本で済むため、手続きがシンプルなのも特徴です。ペアローンと違い、融資手数料や印紙代、登記費用といった諸費用を抑えやすくなります。親から子へ「返済のバトン」を渡す形式で、世代を超えて住まいを守っていく二世帯住宅と相性のよいローンといえるでしょう。
収入合算と長期返済が可能になるメリット
リレーローンの大きなメリットは、親子の収入を合算して審査を受けられる点と、返済期間を長く設定できる点です。親だけ、子だけの収入では借入額が足りない場合でも、二人分を合わせることで借入可能額が広がり、希望のリノベーションプランを実現しやすくなります。
さらに、返済期間は「子の年齢」を基準に設定できます。親が高齢でも、子が若ければ、最長35年の長期ローンを組める場合があります。返済期間が長くなれば、月々の返済額を抑えられます。親が現役を引退した後も、ゆとりのある返済計画を立てやすくなるでしょう。
団信の加入制限と子の新規ローンへの影響
一方、リレーローンには注意したいデメリットもあります。
◆団体信用生命保険(団信)の加入制限◆
契約が1つのため、団信に加入できるのは1名のみ(多くは後継者である子)という金融機関が一般的です。親が団信に加入できない場合、親の返済期間中に万が一のことがあっても、ローンは免除されません。そのまま子が全額を引き継いで返済を続けることになります。
◆子の新規ローンへの影響◆
子は将来返済を引き継ぐ「連帯債務者」として登録されます。そのため、親が返済している期間中に、転勤などで子が別の住宅ローンや車のローンを組もうとすると、既存の債務があるとみなされ、審査が通りにくくなることがあります。
契約前に、団信の取り扱いと、子の将来のライフプランへの影響を確認しておきましょう。
親と子が別々に契約して同時に返す「親子ペアローン」
親子で協力するもうひとつの方法が「親子ペアローン」です。リレーローンのように1つの契約を引き継ぐのではなく、親と子がそれぞれ別のローン契約を結び、最初から同時に返済していきます。それぞれが自分の責任でローンを負うため、税制や保険の面で、個別にメリットを受けやすいのが特徴です。
仕組みとメリット、そして契約が2本になることによる諸費用の負担増といったデメリットを見ていきましょう。
親子ペアローンの仕組みと特徴
親子ペアローンは、親と子が別々に住宅ローン契約を結び、それぞれのローンを同時に返済していく方法です。たとえばリノベーション費用が2,000万円なら、親が1,000万円、子が1,000万円と、別々にローンを組みます。
1つの物件に2つのローンが設定され、親子はお互いのローンの「連帯保証人」になることが求められるのが一般的です。それぞれが独立した債務者なので、借入額や返済期間、変動金利・固定金利といった金利タイプも、親と子で別々に設定できます。親子ともに現役で安定した収入がある場合に、向いている借入方法です。
それぞれが団信加入と住宅ローン控除を受けられるメリット
ペアローンの大きなメリットは、親と子がそれぞれ自分のローンについて団信に加入できる点です。親に万が一のことがあっても、親のローン残高は団信で完済され、子には自分のローン分だけが残ります。残された家族の経済的なリスクを軽くできます(ただし、親の年齢や健康状態によっては加入できない場合もあります)。
さらに、親と子がそれぞれ住宅ローン控除の要件を満たしていれば、双方が税制優遇を受けられます。それぞれの借入額に応じて所得税や住民税から控除されるため、世帯全体で見ると、節税効果が期待できるのもペアローンならではの強みです。
手数料が2件分になる点と、親の年齢による返済期間の制限
ペアローンのデメリットとしてまず挙げられるのが、諸費用の負担です。契約が2つになるため、次の費用がそれぞれ2件分かかります。
- 金融機関に支払う事務手数料や保証料
●契約書に貼る印紙代
●司法書士への抵当権設定登記の報酬
初期費用はリレーローンより割高になる点を、あらかじめ考慮しておきましょう。
もうひとつは、親のローン部分が「親の年齢」を基準に審査される点です。親が高齢の場合は返済期間を長く設定しにくく、親の毎月の返済額が高くなる可能性があります。親が無理なく返せる期間と借入額のバランスを見極めないと、家計を圧迫しかねません。
親子でローンを組む際の審査ポイントと選び方
「親子リレーローン」と「親子ペアローン」は、どちらが優れているというものではありません。ご家族の年齢や収入、将来のライフプランによって、合う選択は変わります。また、審査に通ることだけを目標にせず、将来の税金や相続まで見据えて計画することが大切です。
ローンの選び方、贈与税を避けるための登記のポイント、将来の相続トラブルへの備えを見ていきましょう。
金利タイプと親の年齢を踏まえた無理のない返済計画
どちらを選ぶかの判断軸になるのが、親の年齢と、希望する金利タイプです。まずは、2つのローンの違いを整理します。
親子リレーローン | 親子ペアローン | |
契約の数 | 1本 | 親・子で2本 |
返済期間の基準 | 子の年齢 | それぞれの年齢 |
団信 | 加入できるのは1名のみが一般的 | それぞれ加入できる(年齢・健康状態による) |
諸費用 | 抑えやすい | 2件分かかる |
向いているケース | 親が高齢で、短期間での返済が難しい | 親子ともに現役で、安定した収入がある |
親が高齢で短期間の返済が厳しい場合は、子の年齢を基準に長期返済を組める「親子リレーローン」で、月々の負担を軽くできる可能性があります。一方、親がまだ若く収入に余裕があり、金利タイプを別々に選びたい場合(親は返済期間が短いので変動金利、子は長いので固定金利など)は、「親子ペアローン」が向いています。
審査では、現在の収入だけでなく、親の定年退職後の収入の減少や、子の教育費がかかる時期なども見られます。どんな状況でも無理なく返していけるか、総合的にシミュレーションしておきましょう。
負担割合と登記(持分割合)を一致させ、贈与税を防ぐ
親子でローンを組んで実家をリノベーションする際、特に注意したいのが「贈与税」です。リフォーム費用を親と子が分担する場合、実際の「資金の負担割合」と、建物の登記上の「持分割合」を、そろえておく必要があります。
たとえば、建物の名義が親100%のまま、子が1,000万円のローンを組んで工事費を支払ったとします。この場合、税務上は「子が親の資産価値を無償で高めた(子から親へ1,000万円の贈与があった)」とみなされ、親に贈与税が課される可能性があります。
ローンを組む際は、リフォーム後の建物の価値とそれぞれの出資割合を確認し、適切な持分割合になるよう、所有権の登記(一部移転登記など)を進めることが大切です。具体的な割合の設定は、事前に税理士や司法書士へ相談しておくと安心です。
将来の相続トラブルに備える、遺言書の事前準備
親子で資金を出し合って二世帯住宅をつくる場合は、ローン完済のさらに先、「親の相続」が起きたときのことまで考えておく必要があります。同居してローンを一緒に返してきた子は「この家は自分のもの」と考えがちです。しかし、親が亡くなると、親の持分は、同居していない他の兄弟姉妹にも相続する権利が生じます。
たとえば、同居していた長男が、離れて暮らす妹から「自分の相続分を現金で払ってほしい」と求められ、遺産分割をめぐって話し合いがこじれてしまう。こうしたケースは珍しくありません。
トラブルを避けるには、ローンを組む段階で家族全員が話し合い、「親の持分は同居する子に相続させる」といった内容の遺言書を、事前に準備しておくことが有効です。遺言書には、他の相続人の遺留分など、法律上の決まりもあります。作成にあたっては、専門家に相談しながら進めましょう。
まとめ
厚木市や海老名市で実家を二世帯住宅にリノベーションする際、親の資金力と子の若さを活かせる「親子リレーローン」と「親子ペアローン」は、有力な選択肢になります。諸費用の違いや団信の加入条件、税制優遇の受けやすさなどに、それぞれ特徴があるため、ご家族の年齢や収入に合わせて選ぶことが大切です。
また、資金計画では、ローンの審査を通すことだけでなく、負担割合に応じた登記による贈与税への備えや、遺言書の作成といった相続トラブルへの備えも、あわせて考えておきましょう。
本記事の内容は、一般的な仕組みの概要です。ローンの条件は金融機関によって異なり、税金や相続の取り扱いはご家庭の状況によって変わります。実際に進める際は、金融機関や税理士・司法書士などの専門家にご確認ください。
厚木・海老名エリアで二世帯住宅リノベーションを検討される方は、ぜひリノベハウスへお気軽にご相談ください。
【こちらの記事もおすすめ!】
・【厚木・海老名】再建築不可物件リノベーション!実家相続した方必見の費用とローン徹底解説
・親名義の実家を子供がリノベするのは危険?二世帯同居で揉めないための「名義変更」と「贈与税」の基礎知識
リノベーション展示場なら実際に見て触って実感できます!
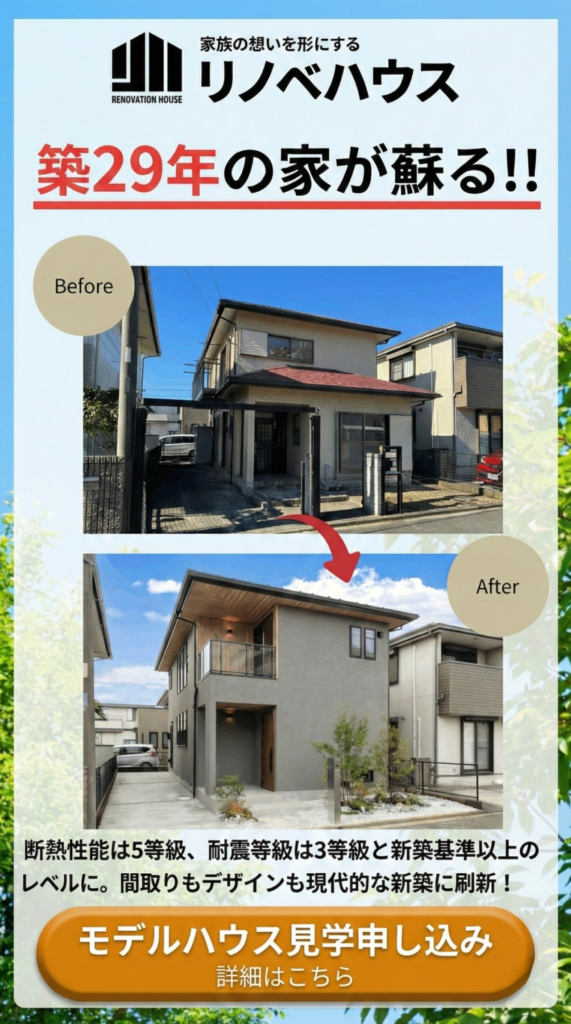
リノベハウスのリノベーション展示場は、専門スタッフに直接相談できる展示場です。
実際に見て触って、暮らしのイメージも膨らみます。
リノベーションをご検討の方はリノベーション展示場に、お気軽にお越しください!
リノベハウスのInstagram更新中!
公式Instagramのフォローお待ちしています